Domain ökophysiologie.de kaufen?
Wir ziehen mit dem Projekt
ökophysiologie.de um.
Sind Sie am Kauf der Domain
ökophysiologie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ökophysiologie.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Der Ansatz von Herstellungskosten aus rechnungslegungspolitischer Sicht bei Kapitalgesellschaften, Taschenbuch von André Arjes, GRIN,Der Ansatz Von Herstellungskosten Aus Rechnungslegungspolitischer Sicht Bei Kapitalgesellschaften, Taschenbuch Von André Arjes, Grin, 978-3-8386-0323-0, Seitenanzahl: 3838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tinz, Sigrid: Haufenweise LebensräumeHaufenweise Lebensräume , Nisthilfen und Futterstellen für unsere heimischen Tierarten zu bauen, kann so einfach sein! Laub, Reisig und Äste bleiben dort, wo sie hingehören: im Garten. In den leer geräumten Kulturlandschaften finden Insekten, Vögel, Igel und Eidechsen immer weniger Unterschlupf und Nahrung. Das grüne Wohnzimmer nicht akkurat aufzuräumen, ist ein wichtiger Beitrag zum Artenschutz. Sigrid Tinz hält ein Plädoyer für mehr Unordnung im Garten: Blätter, Zweige und Holzhäcksel können zu bunten Haufen aufgeschichtet werden. Auch Lesesteine aus dem Gemüsebeet und Reste vom Mauerbau sind ideale Materialien, um wilde Ecken im Garten anzulegen und so neue Lebensräume zu schaffen. Sie stellt die besten Bauweisen und die wichtigsten Bewohner der verschiedenen Haufen-Varianten vor und berät bei der Material- und Standortwahl, auch für kleine Gärten. Tierporträts helfen, auf die Lebensweisen und Bedürfnisse der liebenswerten Wildtiere Rücksicht zu nehmen und ungebetene Gäste fernzuhalten. Die Geoökologin macht fachlich fundiert und unterhaltsam deutlich: Mithilfe des 'Gartenabfalls' zieht reichlich neues Leben ein. Weil ohne Ordnungswahn das Ökosystem Garten gut funktioniert, bleibt viel Zeit, die Tier- und Pflanzenwelt zu genießen. , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20190520, Produktform: Leinen, Autoren: Tinz, Sigrid, Illustrator: Schneevoigt, Margret, Fotograph: Tinz, Sigrid, Seitenzahl/Blattzahl: 192, Keyword: Artenschutz; Artenvielfalt; Biodiversität; Erdkröte; Gartengestaltung; Gartenlaub; Igel; Insekten; Komposthaufen; Laubhaufen; Naturgarten; Reisig; Steinhaufen; Totholz; Zaunkönig; heimische Tierarten; Ökosystem, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten~Garten / Naturgarten~Naturgarten~Wildgarten~Vogel~Entomologie~Insekt~Kerbtier~Kerf~Vogel / Bestimmungsbuch, Handbuch, Lexikon, Fachkategorie: Natur- und Wildgärten~Tierwelt: Vögel und Vogelbeobachtung: Sachbuch~Tierwelt: Schmetterlinge, Insekten und Spinnen: Sachbuch, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pala- Verlag GmbH, Verlag: Pala- Verlag GmbH, Verlag: pala-verlag GmbH, Länge: 226, Breite: 159, Höhe: 20, Gewicht: 470, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 204732624,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Herstellungskosten, Taschenbuch von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5Steuerliche Herstellungskosten, Taschenbuch Von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5, Seitenanzahl: 45754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
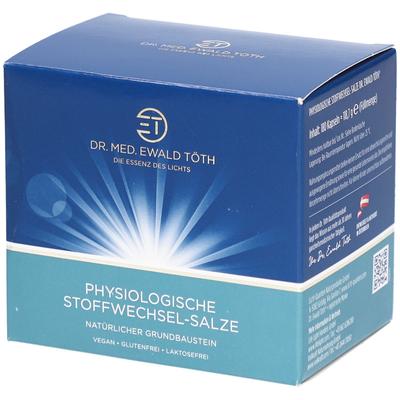
Physiologische Stoffwechsel Salze Dr.Töth 180 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Physiologische Stoffwechsel Salze Dr. Ewald Töth® Die Physiologischen Stoffwechsel Salze von Dr. Ewald Töth® enthalten alle...39,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **


Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Ansatz von Herstellungskosten aus rechnungslegungspolitischer Sicht bei Kapitalgesellschaften, Taschenbuch von André Arjes, GRIN,Der Ansatz Von Herstellungskosten Aus Rechnungslegungspolitischer Sicht Bei Kapitalgesellschaften, Taschenbuch Von André Arjes, Grin, 978-3-8386-0323-0, Seitenanzahl: 3838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tinz, Sigrid: Haufenweise LebensräumeHaufenweise Lebensräume , Nisthilfen und Futterstellen für unsere heimischen Tierarten zu bauen, kann so einfach sein! Laub, Reisig und Äste bleiben dort, wo sie hingehören: im Garten. In den leer geräumten Kulturlandschaften finden Insekten, Vögel, Igel und Eidechsen immer weniger Unterschlupf und Nahrung. Das grüne Wohnzimmer nicht akkurat aufzuräumen, ist ein wichtiger Beitrag zum Artenschutz. Sigrid Tinz hält ein Plädoyer für mehr Unordnung im Garten: Blätter, Zweige und Holzhäcksel können zu bunten Haufen aufgeschichtet werden. Auch Lesesteine aus dem Gemüsebeet und Reste vom Mauerbau sind ideale Materialien, um wilde Ecken im Garten anzulegen und so neue Lebensräume zu schaffen. Sie stellt die besten Bauweisen und die wichtigsten Bewohner der verschiedenen Haufen-Varianten vor und berät bei der Material- und Standortwahl, auch für kleine Gärten. Tierporträts helfen, auf die Lebensweisen und Bedürfnisse der liebenswerten Wildtiere Rücksicht zu nehmen und ungebetene Gäste fernzuhalten. Die Geoökologin macht fachlich fundiert und unterhaltsam deutlich: Mithilfe des 'Gartenabfalls' zieht reichlich neues Leben ein. Weil ohne Ordnungswahn das Ökosystem Garten gut funktioniert, bleibt viel Zeit, die Tier- und Pflanzenwelt zu genießen. , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20190520, Produktform: Leinen, Autoren: Tinz, Sigrid, Illustrator: Schneevoigt, Margret, Fotograph: Tinz, Sigrid, Seitenzahl/Blattzahl: 192, Keyword: Artenschutz; Artenvielfalt; Biodiversität; Erdkröte; Gartengestaltung; Gartenlaub; Igel; Insekten; Komposthaufen; Laubhaufen; Naturgarten; Reisig; Steinhaufen; Totholz; Zaunkönig; heimische Tierarten; Ökosystem, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten~Garten / Naturgarten~Naturgarten~Wildgarten~Vogel~Entomologie~Insekt~Kerbtier~Kerf~Vogel / Bestimmungsbuch, Handbuch, Lexikon, Fachkategorie: Natur- und Wildgärten~Tierwelt: Vögel und Vogelbeobachtung: Sachbuch~Tierwelt: Schmetterlinge, Insekten und Spinnen: Sachbuch, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Ökologisches Gärtnern, organischer Anbau, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Pala- Verlag GmbH, Verlag: Pala- Verlag GmbH, Verlag: pala-verlag GmbH, Länge: 226, Breite: 159, Höhe: 20, Gewicht: 470, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 204732624,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Steuerliche Herstellungskosten, Taschenbuch von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5Steuerliche Herstellungskosten, Taschenbuch Von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5, Seitenanzahl: 45754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiologische Stoffwechsel Salze Dr.Töth 180 St KapselnNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Physiologische Stoffwechsel Salze Dr. Ewald Töth® Die Physiologischen Stoffwechsel Salze von Dr. Ewald Töth® enthalten alle...39,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physiologische Stoffwechsel Salze Dr. Töth 180 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel - Physiologischen-Stoffwechsel-Salze Verwendung/Anwendung/Verzehrempfehlung: Täglich 2 x 3 Kapseln mit viel Flüssigkeit zum Mittag- bzw. Abendessen einnehmen. Nicht auf nüchternen Magen einnehmen. Nährwertdeklaration: Nährstoff pro 6 Kapseln %NRV* Kalium 320 mg 16% Calcium 280 mg 35% Magnesium 192 mg 51% Phosphor 127 mg 18% Silicium 101 mg ** Eisen 10 mg 71% Fluor 2,0 mg 51% Mangan 1,0 mg 75% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Magnesiumsulfat, Kaliumhydrogenphosphat, Calciumcarbonat, Kapselhülle: Hydroxypropylmethylcellulose, Kieselerde, Natriumhydrogencarbonat, Trennmittel: Magnesiumsalze von Speisefettsäuren, Eisen-II-Sulfat, Manganchlorid, Natriumfluorid. Allergene: keine Nettofüllmenge: 180 Kapseln = 118,7 g Aufbewahrungsbedingungen: Geschlossen, kühl, trocken und lichtgeschützt außerhalb der Reichweite kleiner Kindern lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Life Light Handels GmbH Via Sanitas 1 A-5082 Grödig Österreich Telefon: ჷ 6246 21122-0 Telefax: ჷ 6246 21111 E-Mail: info@lifelight.com Weitere Hinweise: Die Physiologischen-Stoffwechsel-Salze sind die optimale Ergänzung für alle, die ihre Zellen gezielt mit lebenswichtigen Elektrolyten und Mineralstoffen versorgen wollen Für Vegetarier und Veganer geeignet. Hochwertige Reinsubstanzen ohne Zusatz von künstlichen Farb- und Konservierungsstoffen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://www.lifelight.com Stand: 08/202525,47 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.